Antifrauda a finalizat verificările într-un caz în care opt societăți ar fi creat un circuit economic fals pentru a obține rambursări de TVA. Fiscul a transmis cazul instituțiilor de urmărire penală.
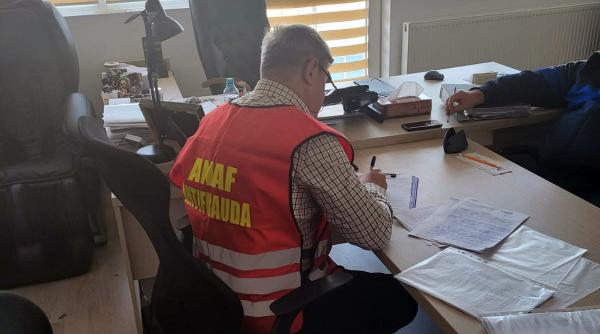
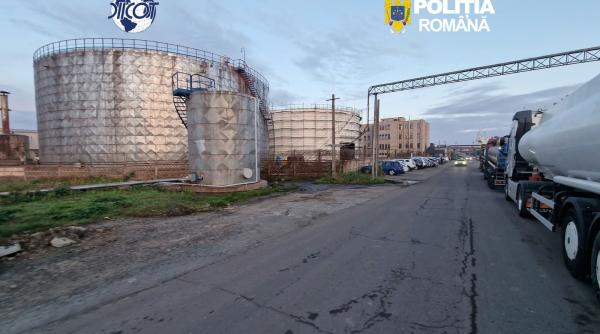
Un caz complex de fraudă fiscală, cu un prejudiciu estimat la peste 100 de milioane de lei, a ajuns la instituțiile de urmărire penală după ce ANAF Antifraudă a încheiat verificările. Potrivit Fiscului, mecanismul ar fi implicat un grup de opt societăți controlate în fapt de aceleași persoane, care ar fi creat un circuit economic fictiv pentru a obține bani de la buget prin rambursări de TVA.
Instituția a prezentat cazul ca o continuare a investigației anunțate în martie 2026. Atunci, ANAF comunica identificarea unui mecanism prin care firmele ar fi construit operațiuni comerciale fără substanță economică, cu scopul de a solicita restituirea unor sume de TVA.
Cum funcționează mecanismul descris de Fisc
TVA-ul este colectat de firme la vânzarea bunurilor și serviciilor și este, în anumite condiții, dedus pentru achizițiile făcute în activitatea economică. Dacă TVA-ul deductibil depășește TVA-ul colectat, o companie poate solicita compensarea sau rambursarea diferenței, cu respectarea regulilor fiscale și după verificările prevăzute de lege.
Tocmai această procedură poate deveni vulnerabilă atunci când documentele fiscale descriu tranzacții care nu au avut loc în realitate sau când un lanț de societăți este folosit pentru a crea aparența unor achiziții și livrări succesive. ANAF spune că, în cazul investigat, cele opt companii ar fi alcătuit un circuit economic fals pentru a obține rambursări de TVA de la bugetul de stat.
Informațiile publicate de Fisc nu oferă, deocamdată, o listă a societăților, perioada exactă în care s-ar fi derulat operațiunile sau valoarea pe fiecare firmă. De asemenea, comunicatul nu precizează ce persoane au fost puse sub acuzare. De aceea, prejudiciul trebuie prezentat ca o estimare a organului fiscal, iar acuzațiile nu pot fi tratate ca fapte dovedite de instanță.
Ce urmează după verificarea ANAF
ANAF a transmis cazul instituțiilor de urmărire penală. Aceasta înseamnă că verificările fiscale s-au încheiat, însă stabilirea răspunderii penale aparține procurorilor și, în cele din urmă, instanțelor. În funcție de probele administrate, procurorii pot dispune soluțiile prevăzute de lege, iar instanța este cea care decide dacă faptele și vinovăția au fost dovedite.
În paralel, recuperarea unei creanțe fiscale și stabilirea unei răspunderi penale sunt proceduri diferite. Chiar dacă Fiscul calculează un prejudiciu și ia măsuri pentru recuperarea banilor, instanța penală analizează separat dacă au fost comise infracțiuni și cine răspunde pentru ele.
Cazul arată miza verificărilor privind rambursările de TVA: banii solicitați provin din bugetul public, iar autoritățile trebuie să distingă între o cerere legitimă, generată de activitatea firmei, și una bazată pe documente care nu reflectă operațiuni reale. ANAF nu a făcut publice toate elementele investigației, astfel că amploarea întregului circuit și eventualele măsuri luate asupra firmelor trebuie urmărite pe măsură ce apar informații oficiale.