

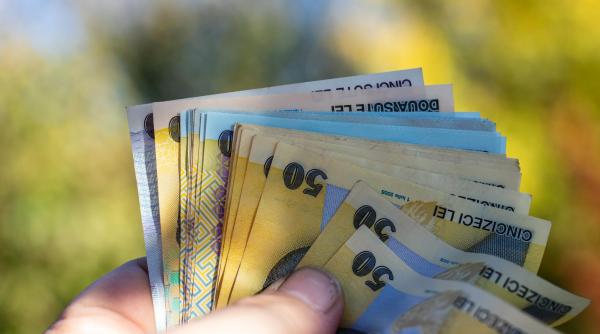
ROBOR coboară cu un pas mic. Randamentele datoriei statului cresc
ROBOR la trei luni a coborât la 6,10% pe 7 octombrie. În paralel, randamentele de referință ale titlurilor de stat au crescut.
07 Octombrie 2026
Lead: Consumatorii ar urma să beneficieze de protecții mai ample atunci când iau credite de valoare mică, folosesc servicii de tip „cumperi acum, plătești mai târziu” sau accesează împrumuturi prin platforme digitale. Noile norme europene se aplică din 20 noiembrie, însă România nu a comunicat transpunerea completă a directivei.
Directiva UE 2023/2225 extinde regulile pentru contractele de credit de consum și include unele produse care nu intrau în vechiul cadru. Sunt vizate și creditele sub 200 de euro, anumite servicii BNPL și împrumuturile contractate online. Scopul este ca utilizatorii să primească informații mai clare despre costuri și obligații înainte de a încheia un contract. eur-lex.europa.eu
Una dintre prevederile importante privește evaluarea automată a bonității. Consumatorul poate cere intervenția unei persoane, explicații despre decizia luată și reanalizarea acesteia. Acest drept poate conta în situațiile în care un sistem automat respinge o cerere de credit sau stabilește condiții pe care clientul le consideră incorecte.
Directiva nu rescrie automat toate contractele aflate deja în derulare. Există însă anumite prevederi care se aplică și contractelor de credit pe durată nedeterminată existente la data de 20 noiembrie 2026. Pentru clienți contează, așadar, atât data încheierii contractului, cât și tipul creditului. eur-lex.europa.eu
Comisia Europeană a trimis României un aviz motivat la 1 octombrie, pentru că țara nu comunicase transpunerea completă a directivei. Autoritățile au la dispoziție două luni pentru a răspunde și a remedia problema. În caz contrar, Comisia poate sesiza Curtea de Justiție a Uniunii Europene.
Pentru clienți, situația ridică o întrebare practică: ce reguli se vor aplica la IFN-uri, la ratele oferite în magazine sau la serviciile de plată amânată dacă legislația națională nu este completă la termen? Directiva obligă statele membre să adopte norme interne. Aplicarea ei nu înseamnă că toate prevederile devin automat reguli contractuale între particulari și orice creditor privat.
Până la publicarea cadrului complet, consumatorii trebuie să verifice documentele primite de la creditor și să păstreze contractul, formularul cu informațiile standard și comunicările despre evaluarea bonității. În cazul unui refuz automat, ar putea cere explicații și reanalizarea deciziei, în măsura în care drepturile respective sunt prevăzute de normele aplicabile în România.