

Facilităţi fiscale pentru firmele care acordă vouchere de vacanţă angajaţilor - Document din Parlament
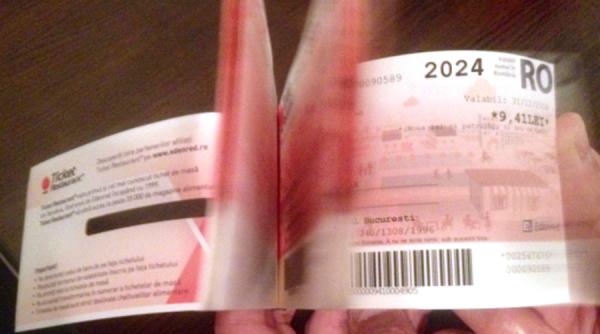
Voucherele de vacanță ar putea deveni deductibile: Inițiativă legislativă pentru mediul privat.
29 Aprilie 2026
A fost înregistrată la Senat o propunere legislativă pentru completarea art.25 din Legea nr.227/2015 privind Codul fiscal, care priveşte acordarea de facilităţi fiscale firmelor care acordă salariaţilor vouchere de vacanţă.
Potrivit expunerii de motive, proiectul are ca obiectiv stimularea turismului intern și sprijinirea angajaților din mediul privat prin facilitarea acordării voucherelor de vacanță de către angajatori. Sectorul turismului reprezintă un domeniu important al economiei naționale, având un rol semnificativ în dezvoltarea regională, crearea de locuri de muncă și valorificarea resurselor naturale și culturale ale României.
În ultimii ani, acordarea voucherelor de vacanță s-a dovedit a fi un instrument eficient pentru încurajarea turismului intern. În prezent, voucherele de vacanță sunt utilizate pe scară largă în sectorul public, însă utilizarea acestora în mediul privat este mult mai redusă, în principal din cauza impactului financiar asupra angajatorilor, explică iniţiatorii.
Concret, proiectul prevede că la alineatul (4), după litera i2) se introduc două noi litere, literele i3) și i4), cu următorul cuprins:
„i3) – cheltuielile efectuate de contribuabili pentru acordarea voucherelor de vacanță salariaților, utilizabile exclusiv pentru achiziționarea serviciilor turistice pe teritoriul României, pot fi scăzute din impozitul pe profit datorat, în limita plafonului prevăzut la alin. (4) lit. i). Sumele utilizate în acest scop se cumulează cu cele aferente sponsorizărilor și actelor de mecenat, fără depășirea plafonului fiscal comun. Condițiile de acordare, mecanismul de evidență fiscală și modalitatea de utilizare a voucherelor de vacanță se stabilesc potrivit legii.
i4) – valoarea nominală a unui voucher de vacanță nu poate depăși suma de 1.600 de lei.”