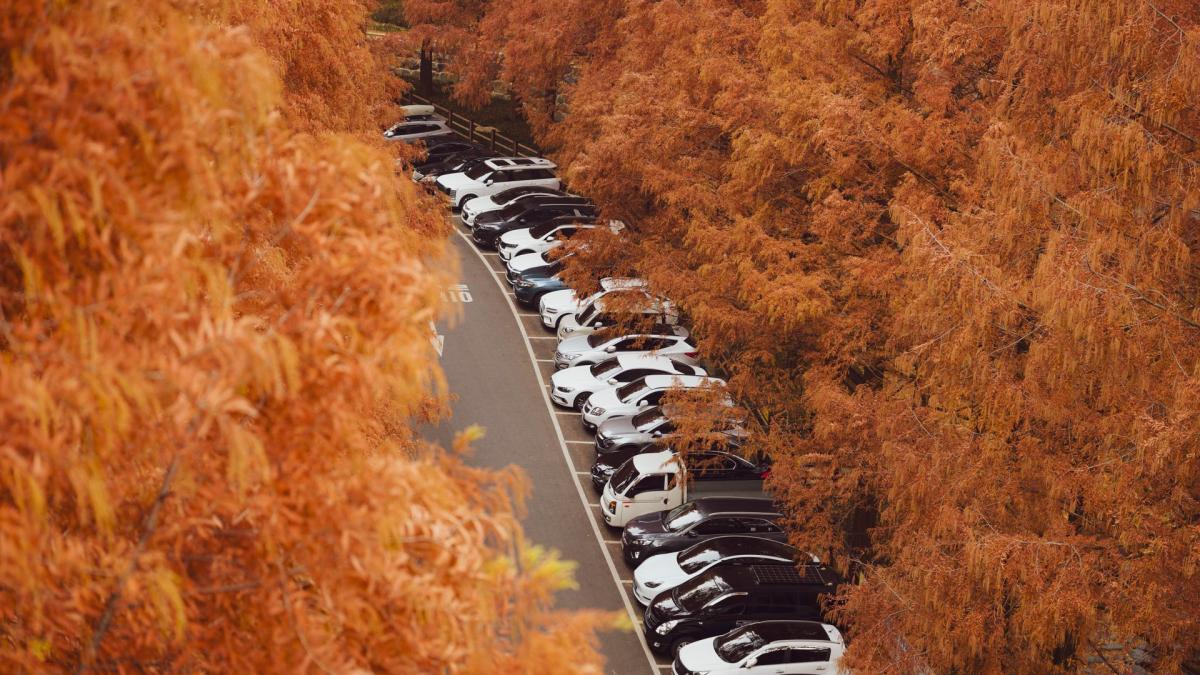
România va putea limita până la sfârșitul anului 2029 deducerea TVA la 50% pentru mașinile folosite atât profesional, cât și personal.
Firmele și persoanele impozabile care folosesc aceeași mașină atât pentru activitatea economică, cât și în scop personal vor putea deduce în continuare numai 50% din TVA aferentă achiziției și cheltuielilor legate de vehicul.
Consiliul Uniunii Europene a prelungit până la 31 decembrie 2029 autorizarea acordată României pentru aplicarea acestei limitări. Regimul urma să expire la sfârșitul anului 2026.
Decizia UE 2026/2495 a fost adoptată la 29 octombrie și publicată în Jurnalul Oficial al Uniunii Europene la 5 noiembrie. Nu este vorba despre introducerea unei taxe noi, ci despre continuarea regulii existente pentru încă trei ani.
Ce cheltuieli intră sub limita de 50%
Restricția se aplică TVA aferente cumpărării, achiziției intracomunitare, importului, închirierii sau leasingului unui vehicul care nu este utilizat exclusiv în scopul activității economice.
Tot în limita de 50% intră TVA aferentă cheltuielilor legate de mașină, precum carburantul, piesele de schimb, reparațiile, întreținerea și lubrifianții.
Regula vizează, în principal, vehiculele cu masa totală maximă autorizată de cel mult 3.500 de kilograme și maximum nouă locuri, inclusiv cel al șoferului. Portal Legislativ
Avantajul regimului de 50% este simplificarea. Contribuabilul nu trebuie să demonstreze, prin foaia de parcurs, proporția exactă în care mașina a fost folosită profesional și personal.
În schimb, firma acceptă că jumătate din TVA care ar fi fost deductibilă nu poate fi recuperată.
Când poate fi dedusă integral TVA
Deducerea integrală rămâne posibilă atunci când vehiculul este utilizat exclusiv pentru activitatea economică. În această situație, firma trebuie să poată demonstra utilizarea profesională.
Documentele analizate în cazul unui control pot include foaia de parcurs, ordinele de deplasare, regulile interne privind utilizarea mașinii, contractele și alte dovezi care arată traseele și scopul călătoriilor.
Codul fiscal prevede și categorii exceptate de la limitare. Printre acestea se află vehiculele utilizate pentru servicii de urgență, pază, protecție și curierat, mașinile agenților de vânzări și achiziții, taxiurile, vehiculele școlilor de șoferi, cele destinate închirierii sau leasingului și mașinile deținute ca mărfuri pentru revânzare.
Restricția nu se aplică nici vehiculelor cu o masă totală maximă autorizată de peste 3.500 de kilograme sau cu mai mult de nouă locuri.
Exemplu de calcul
Dacă o firmă cumpără o mașină pentru care TVA înscrisă în factură este de 20.000 de lei și vehiculul va avea utilizare mixtă, suma care poate fi dedusă este de 10.000 de lei.
Aceeași regulă se aplică ulterior facturilor pentru carburant și reparații. La o factură de service cu TVA de 1.000 de lei, deducerea va fi limitată la 500 de lei.
Dacă firma pretinde deducerea integrală, trebuie să poată demonstra utilizarea exclusiv economică. Simpla înscriere a mașinii pe societate nu este suficientă.