

Cine nu plătește contribuțiile va risca închisoarea
Un proiect de Ordonanță de Urgență prevede pedeapsa cu închisoarea de la 1 la 5 ani pentru cei care nu plătesc contribuțiile aferente salariilor.
16 Decembrie 2021
Angajatorii vor continua să achite contribuții sociale suplimentare pentru salariații part-time care câștigă mai puțin decât baza minimă stabilită de lege. Proiectul care urma să elimine această obligație de la 1 ianuarie 2027 nu a mai fost supus miercuri votului final al Camerei Deputaților, deși fusese dezbătut în plen și beneficia de susținerea mai multor partide.
Promovarea inițiativei a fost amânată cu două săptămâni, potrivit explicației oficiale invocate în Parlament. Surse politice citate de Profit.ro susțin însă că retragerea de la vot ar fi fost cerută de liderul PNL, Ilie Bolojan.
Proiectul urma să elimine regula introdusă în 2022 prin OG nr. 16/2022, potrivit căreia contribuțiile sociale aferente anumitor contracte cu normă întreagă sau parțială nu pot coborî sub nivelul calculat la salariul minim.
Inițiativa legislativă, înregistrată la Camera Deputaților ca PL-x 236/2023, urmărește abrogarea prevederilor din Codul fiscal care stabilesc baza minimă pentru contribuțiile sociale.
Proiectul a fost adoptat tacit de Senat încă din martie 2023, iar Camera Deputaților este forul decizional. După mai mulți ani de blocaj în comisii, inițiativa a ajuns în această săptămână la dezbaterea plenului.
Votul final fusese anunțat pentru miercuri, 16 septembrie, dar proiectul nu a mai fost inclus pe lista supusă votului. Potrivit informațiilor publicate de Profit.ro, amânarea a intervenit la solicitarea liberalilor, deși reprezentanții PNL prezentaseră eliminarea suprataxării drept una dintre prioritățile sesiunii parlamentare.
„După trei ani de amânări și blocaje, proiectul a ajuns la votul final. Miercuri putem elimina această anomalie fiscală”, declara anterior deputata PNL Raluca Turcan.
Formularea descrie baza minimă folosită pentru CAS și CASS, nu impozitarea integrală a salariului part-time ca și cum angajatul ar încasa salariul minim pentru opt ore.
Salariatului i se rețin contribuțiile calculate la venitul brut efectiv:
Dacă venitul este mai mic decât baza minimă stabilită pentru contribuții, diferența de CAS și CASS este suportată suplimentar de angajator. Aceasta nu se scade din salariul net al angajatului.
De la 1 iulie 2026, salariul minim brut este de 4.325 de lei. Pentru aplicarea regulii privind contractele sub salariul minim, OUG nr. 89/2025 prevede diminuarea temporară cu 200 de lei. Baza minimă utilizată în prezent este astfel de 4.125 de lei, conform sintezei fiscale publicate de ANAF.
Pentru un salariat care nu se încadrează într-o categorie exceptată, firma plătește suplimentar 35% din diferența dintre 4.125 de lei și salariul brut realizat: 25% CAS și 10% CASS.
Calculele de mai jos sunt orientative, pentru o lună completă și un contract care nu beneficiază de excepție:
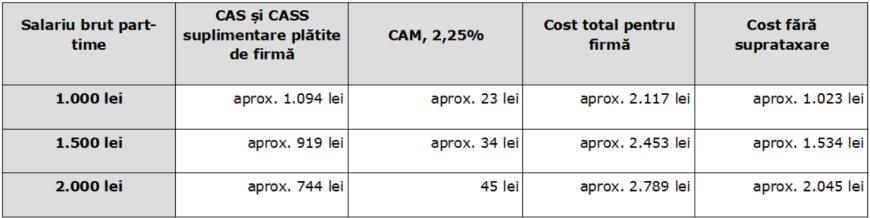
Astfel, pentru un salariu brut de 1.500 de lei, amânarea eliminării suprataxării înseamnă menținerea unui cost suplimentar de aproximativ 919 lei pe lună pentru fiecare angajat.
La un brut de 2.000 de lei, firma achită cu aproximativ 744 de lei mai mult decât ar plăti dacă CAS și CASS ar fi calculate exclusiv la venitul efectiv.
Exemplul de 1.000 de lei este strict fiscal. Pentru un contract activ întreaga lună, salariul trebuie să respecte și valoarea minimă orară. La salariul minim actual, brutul minim proporțional pentru două ore pe zi este de aproximativ 1.081 de lei.
Regula nu se aplică tuturor salariaților cu venituri sub 4.125 de lei. Codul fiscal prevede mai multe excepții:
În cazul contractelor multiple, salariatul trebuie să prezinte angajatorului o declarație pe propria răspundere, potrivit procedurii stabilite de Ministerul Finanțelor. Celelalte excepții trebuie, de asemenea, susținute prin documente justificative.
Principalul beneficiar direct al eliminării suprataxării ar fi angajatorul. Diferența de contribuții este plătită în prezent de firmă, peste salariul brut și peste contribuția asiguratorie pentru muncă.
Prin urmare, dispariția obligației nu ar majora automat salariul net al angajatului. Ar reduce însă semnificativ costul total al contractului și ar putea încuraja firmele să încheie mai multe contracte cu timp parțial.
Potrivit susținătorilor proiectului, aproximativ 130.000 de contracte part-time au dispărut în primele săptămâni de la introducerea măsurii în 2022. România are în continuare una dintre cele mai mici ponderi ale muncii cu timp parțial din Uniunea Europeană.
Amânarea nu echivalează cu respingerea proiectului. Acesta poate reveni la votul final peste două săptămâni, însă până la adoptarea legii, promulgarea sa și publicarea în Monitorul Oficial, firmele trebuie să aplice în continuare actualele reguli.
Data de 1 ianuarie 2027, propusă pentru eliminarea suprataxării, nu este încă sigură. Pentru angajatori, incertitudinea intervine exact în perioada în care sunt pregătite bugetele de salarii și personal pentru anul viitor.