
România, printre țările UE cu cele mai mari scăderi ale lucrărilor de construcții
Sectorul construcțiilor intră în recul.
19 Martie 2026
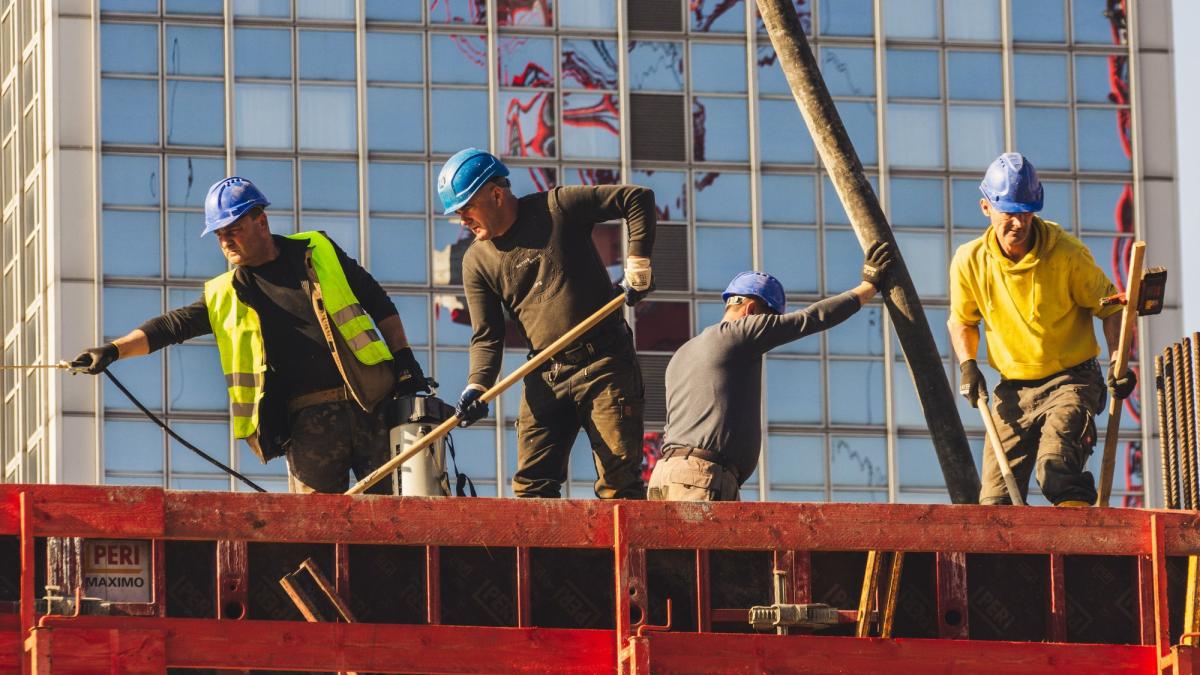
Producția din construcții în România a crescut în august cu 39% față de aceeași lună din 2025, cel mai mare avans anual din Uniunea Europeană, potrivit Eurostat. Față de iulie, creșterea a fost de 7,2%, a treia ca mărime din UE. În aceeași perioadă, media anuală a Uniunii a fost de 2,6%.
Datele INS confirmă saltul: volumul lucrărilor de construcții a fost cu 40,5% mai mare în august decât în august 2025, ca serie brută, și cu 35,5% mai mare ca serie ajustată. Au crescut lucrările de construcții noi, reparațiile curente și reparațiile capitale. Pe primele opt luni, volumul total a avansat cu 15,4% ca serie brută și cu 11,7% ca serie ajustată.
Cifrele arată că șantierele au avut mult de lucru în august. Ele nu spun însă, singure, dacă ritmul se va menține și în lunile următoare. În piață apar semnale diferite: activitatea aflată deja în desfășurare crește, dar proiectele noi, mai ales cele rezidențiale, se împuținează.
În datele publicate în septembrie pentru luna iulie, creșterea anuală a volumului lucrărilor a fost de numai 2% ca serie brută. Seria ajustată în funcție de numărul zilelor lucrătoare și de sezonalitate indica atunci o scădere de 8,3% față de iulie 2025. Construcțiile inginerești coborâseră ușor sub nivelul din anul anterior, în timp ce lucrările rezidențiale continuaseră să crească.
Luna august a schimbat puternic imaginea activității curente. Dar o lună cu producție ridicată nu înseamnă automat că piața are și suficiente proiecte noi pentru a păstra același ritm. Lucrările în desfășurare pot continua să fie executate și după ce dezvoltatorii sau autoritățile reduc lansarea unor investiții noi.
Un semnal de urmărit vine din autorizațiile de construire. În primele opt luni din 2026 au fost eliberate 21.791 de autorizații pentru clădiri rezidențiale, cu 12,2% mai puține decât în aceeași perioadă din 2025. Numai în august, numărul lor a fost cu 16,1% sub cel din august anul trecut, chiar dacă față de iulie s-a înregistrat o creștere ușoară.
Autorizațiile nu reprezintă o numărătoare a locuințelor care se construiesc efectiv și nici nu înseamnă că fiecare proiect autorizat va începe imediat. Ele sunt însă un indicator despre intenția de a construi. Scăderea lor poate anunța mai puține proiecte rezidențiale în perioada următoare, dacă tendința persistă.
Analiza EBI Construction Activity Report, realizată de Buildecon, arată o reducere de 31% a valorii proiectelor de locuințe colective începute în primul semestru din 2026, față de aceeași perioadă din 2025. În construcțiile nerezidențiale, scăderea estimată a fost de 17%, iar în infrastructură, de 14%. Aceste cifre măsoară valoarea proiectelor noi începute, nu totalul lucrărilor executate în economie.
Buildecon a semnalat și că, în trimestrul al treilea, valoarea proiectelor de construcții de clădiri începute era sub cea din aceeași perioadă a anului trecut în toate segmentele analizate. Pentru infrastructură, perspectiva era mai bună decât pentru clădiri, susținută în special de proiecte mari din energia eoliană și solară. Estimarea pentru trimestrul al treilea era însă încă incompletă la momentul publicării analizei.
Închiderea termenului PNRR de la 31 august a pus presiune pe constructori să avanseze cu proiectele finanțate prin acest program. Reprezentanții industriei au avertizat că această concentrare a investițiilor poate fi urmată de scăderi ale producției și cifrei de afaceri, dacă proiectele care se încheie nu sunt înlocuite suficient de repede cu altele.
Acesta este contextul în care trebuie citit avansul de 39% raportat de Eurostat. România a avut în august o creștere remarcabilă a producției din construcții, dar datele despre autorizații și proiecte noi indică vulnerabilități în special pe segmentul rezidențial și în investițiile care abia urmează să înceapă.
Prin urmare, recordul european nu demonstrează că toate componentele pieței construcțiilor sunt în expansiune. Mai degrabă, arată o piață cu două viteze: șantierele active livrează un volum mare de lucrări, în timp ce portofoliul de proiecte noi se restrânge. Întrebarea pentru lunile următoare este dacă investițiile din fonduri europene, infrastructură și energie vor compensa proiectele rezidențiale și nerezidențiale care întârzie sau nu mai pornesc.