

Noul mecanism ANAF care riscă să lase firmele fără lichidităţi
Firmele românești riscă să rămână fără lichidități din cauza noului mecanism ANAF de rambursare a TVA, avertizează Camera Consultanților Fiscali.
19 Noiembrie 2026
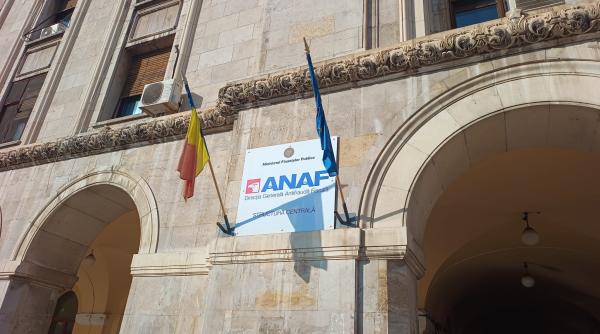
Firmele care cer rambursarea TVA pot fi analizate de ANAF și prin raportare la datele din RO e-Factura și RO e-Case de marcat, precum și la situația fiscală a furnizorilor. Ordinul ANAF nr. 1.425/2026 a modificat criteriile folosite pentru identificarea riscului de rambursare necuvenită. Noile reguli se aplică deconturilor aferente lunii septembrie și trimestrului al treilea din 2026, depuse până la 26 octombrie.
Una dintre situațiile avute în vedere apare atunci când valoarea TVA deductibile declarate de o firmă pentru achiziții interne este semnificativ mai mare decât TVA aferentă facturilor raportate în e-Factura de furnizorii săi. În sens invers, ANAF poate analiza și cazul în care TVA înscrisă în facturile emise de firmă și raportate în sistem depășește semnificativ TVA colectată declarată în decont.
Verificarea poate lua în calcul și datele raportate prin casele de marcat. Ordinul precizează că analiza acestor diferențe trebuie să țină seama de regulile aplicabile sistemului TVA la încasare. Criteriile privesc perioada din care provine suma solicitată la rambursare, nu doar decontul pentru care firma cere restituirea banilor.
În evaluarea riscului, ANAF poate verifica dacă furnizorii de la care provine o parte semnificativă din TVA deductibilă se află în situații precum insolvența, insolvabilitatea, inactivitatea fiscală sau înregistrarea unor obligații restante de TVA. Pot conta și declarațiile fiscale pe care furnizorii nu le-au depus, dacă termenul legal de depunere a expirat la momentul analizei.
Procedura include și situații legate de firma care solicită rambursarea. Printre exemple se numără existența unor informații relevante în cazierul fiscal, participarea administratorilor sau a unor participanți semnificativi la capitalul social în alte firme cu risc de rambursare necuvenită, precum și înființarea societății cu mai puțin de șase luni înainte de depunerea decontului.
Dacă identifică cel puțin una dintre situațiile prevăzute în procedură, organul fiscal poate propune înscrierea firmei într-o bază de date specială privind riscul de rambursare necuvenită. Decontul este soluționat în funcție de rezultatul analizei. Așadar, simpla existență a unui indicator de risc nu echivalează, prin ea însăși, cu respingerea automată a rambursării.
Ordinul a ajustat și unele criterii introduse anterior. De exemplu, analiza se referă acum la administratori sau participanți semnificativi la capital, iar legătura de afiliere dintre firmă și furnizor nu mai apare ca indicator distinct în lista înlocuită. Pentru societăți, miza practică este să poată reconcilia decontul de TVA cu facturile raportate și să aibă documente care explică diferențele și susțin tranzacțiile.