Standard Chartered a majorat estimările de preț pentru cupru și zinc, dar le-a redus pe cele pentru aluminiu și nichel. Tarifele SUA și problemele de aprovizionare pot menține piața volatilă.
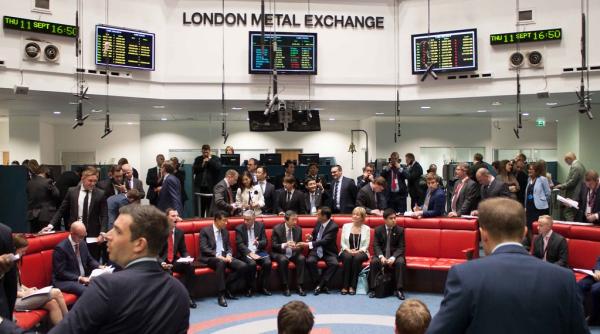
LME Week 2026 a început luni, 19 octombrie, la Londra, pe fondul unor discuții despre perspectivele economice, cererea generată de inteligența artificială și tranziția energetică, dar și despre securitatea lanțurilor de aprovizionare cu minerale critice. Evenimentul are loc într-un an cu activitate intensă la London Metal Exchange în sesnul că rulajul mediu zilnic al bursei a crescut cu 16% în primele nouă luni față de aceeași perioadă din 2025, scrie Reuters.
Analiștii de mărfuri de la Standard Chartered se așteaptă la evoluții diferite pentru metalele de bază în lunile următoare. Prețurile vor depinde de apetitul pentru risc, politica dobânzilor Rezervei Federale americane, evoluția dolarului și activitatea economică din China. La acestea se adaugă tensiunile geopolitice, incertitudinea privind tarifele americane la cupru și problemele de aprovizionare.
Banca avertizează că incertitudinea tarifară produce deja oscilații de preț, schimbări ale primelor fizice și redistribuirea stocurilor între piețe. În același timp, întreruperile de producție, cotele de exploatare minieră, contractele de energie ale topitoriilor, lipsa sulfului și negocierile salariale pot influența oferta.
Cuprul - estimări mai mari, pe fondul riscului de deficit
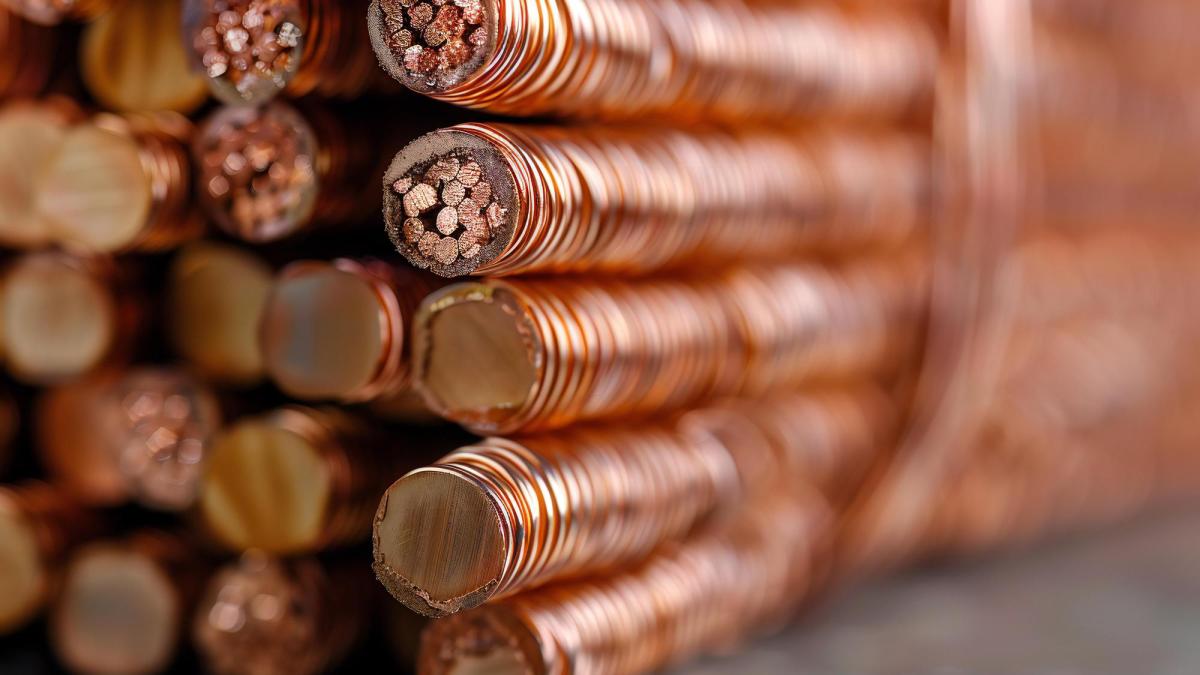
Standard Chartered a majorat prognoza pentru prețul mediu al cuprului la 13.674 de dolari pe tonă în 2026, de la 13.472 de dolari, și la 13.210 dolari pe tonă în 2027, față de estimarea anterioară de 12.875 de dolari. Analiștii se așteaptă ca prețurile să rămână ridicate până la finalul anului, susținute de problemele de aprovizionare și de incertitudinea privind posibilele tarife americane.
Cuprul s-a apreciat cu 16% de la începutul anului și a atins în 2026 mai multe maxime istorice. Un risc major este revizuirea tarifelor SUA: administrația americană nu a clarificat dacă importurile de cupru rafinat, exceptate până acum, vor fi taxate.
Stocurile arată cât de diferită este situația între piețe. Cele de la Comex au urcat la un record de 790.400 de tone, pe fondul incertitudinii tarifare, în timp ce stocurile de cupru de la LME au continuat să scadă în octombrie. Cererea din China este reflectată și de prima de import Yangshan, care a ajuns la 137 de dolari pe tonă, cel mai ridicat nivel din noiembrie 2022.
Oferta minieră rămâne un alt punct sensibil. Producția de cupru a Chile a scăzut cu 12,8% în august față de aceeași lună din 2025, până la cel mai redus nivel lunar din februarie 2011. În primele opt luni, producția chiliană a fost cu 7,8% mai mică decât în perioada similară a anului trecut. Standard Chartered estimează că aceasta va scădea cu puțin peste 5% în 2026, înainte să revină pe creștere în 2027. Negocierile salariale au tensionat relațiile de muncă, deși grevele de la minele Escondida și Centinela au fost evitate sau încheiate.
Aluminiul - perspective de ofertă mai bune
Pentru aluminiu, banca a redus prognoza medie la 3.249 de dolari pe tonă în 2026 și 3.001 dolari în 2027, de la 3.318, respectiv 3.199 de dolari. Revizuirile reflectă revenirea mai rapidă decât se anticipa a producției din Orientul Mijlociu, creșterea producției din Indonezia, nivelul ridicat al producției chineze și repornirea unor topitorii europene.
Prețurile au coborât temporar sub 3.000 de dolari pe tonă în 14 și 15 octombrie, ștergând prima de risc asociată conflictului din Orientul Mijlociu. Reluarea completă a aprovizionării din statele Golfului rămâne însă incertă. Strâmtoarea Ormuz este în continuare perturbată, iar transportul și rutele alternative se confruntă cu probleme logistice.
China a produs 31,1 milioane de tone de aluminiu în primele opt luni, cu 3,9% peste nivelul din aceeași perioadă a anului trecut. În august, producția a ajuns la 3,98 milioane de tone, iar gradul de utilizare a capacităților topitoriilor era de 98,5%. Exporturile chineze de aluminiu și produse semifabricate au crescut cu 25,9% în septembrie, la 656.000 de tone.
Zincul - prognoze mai mari, dar cu riscuri persistente de ofertă
Standard Chartered și-a majorat estimarea pentru prețul mediu al zincului la 3.555 de dolari pe tonă în 2026, de la 3.437 de dolari, și la 3.476 de dolari în 2027, față de 3.218 dolari anterior.
Prețul zincului a coborât de la nivelurile de peste 4.100 de dolari pe tonă atinse în septembrie. Totuși, analiștii consideră că oferta insuficientă poate limita scăderile dat fiindcă piața concentratelor de zinc este tensionată, iar aprovizionarea topitoriilor este constrânsă. Producția din China continuă să crească, dar într-un ritm mai lent decât în anii precedenți.
Banca se așteaptă ca prețurile să fie mai slabe în 2027, odată cu o creștere modestă a producției miniere. Piața va rămâne însă vulnerabilă la noi întreruperi de aprovizionare, care ar putea menține cotațiile ridicate.
Nichelul: prognoze ușor reduse și presiune din partea stocurilor
Pentru nichel, prognozele au fost ajustate în jos. Standard Chartered estimează un preț mediu de 17.055 de dolari pe tonă în 2026 și de 16.563 de dolari în 2027, față de 17.256, respectiv 16.719 dolari anterior.
După ce au depășit 19.000 de dolari pe tonă în aprilie, cotațiile au scăzut, ajungând la 15.221 de dolari la mijlocul lunii octombrie, cel mai slab nivel de închidere din acest an. Stocurile de la LME au crescut, iar proiectele de procesare a nichelului prin tehnologia HPAL ar putea îmbunătăți perspectiva ofertei. În schimb, cererea din sectoarele oțelului inoxidabil și bateriilor a fost slabă.
Un factor important pentru evoluția viitoare va fi politica Indoneziei, în special cota de exploatare minieră pentru 2027. Modificările sau așteptările privind această cotă au provocat deja fluctuații ale prețurilor.